
Co RZECZYWIŚCIE daje bankowi wzrost stóp procentowych? Umówmy się... Fakt że krótkofalowo zarobią więcej na wzrostach na dłuższą metę nie daje im kompletnie nic. Przypuszczalnie gdyby stopy procentowe wzrosły dziś na 20% a koszt kredytu wzrosnąłby o 300% to...? Skąd ludzie którzy płacą mają wyciągnąć o tyle więcej kasy? Hurr...durr...bank sprzeda nieruchomość. No pozdrawiam jeśli Nieruchomości mają wartość umowną ( To samo mieszkanie w Warszawie jest 5-6x droższe niż to samo mieszkanie
Wszystko
Najnowsze
Archiwum
@comamtuwpisac: jedna najważniejsza rzecz, kredyt ze zmiennym oprocentowaniem działa jak lewar na giełdzie, część osób to rozumie, część nie, masz teraz pretensje do osób, które chciały założyć rodzinę, niestety kredyt hipoteczny to instrument finansowy, który powiązany jest z całym rynkiem, bank nie może sobie pozwolić, żeby być stratnym ze względu na sentymenty, bo "ktoś założył tam rodzinę"
@Mr_Przyjemny: przecież to banki ustalają WIBOR a nie RPP...
Widzę, że nadal często pojawiają się tutaj komentarze typu "Dopiero się zaczyna" w kontekście wzrostu oprocentowania kredytów, co wiele osób może wprowadzać w depresję lub inne problemy zdrowotne - to pewnie niezamierzony efekt, bo pewnie nikt nikomu źle nie życzy, ale tak niestety jest.
Chciałem tylko zauważyć, że to zaczęło się już pare miesięcy temu a nie teraz. Obecnie pewnie będzie zaczynać się kolejny etap, czyli stabilizacja. Specjalnie dodano 2,5% do wymagań
Chciałem tylko zauważyć, że to zaczęło się już pare miesięcy temu a nie teraz. Obecnie pewnie będzie zaczynać się kolejny etap, czyli stabilizacja. Specjalnie dodano 2,5% do wymagań
Komentarz usunięty przez moderatora


Ale jak to z 900zl na 1500 rata?!
Co macie ma myśli mówiąc że to dopiero poczatek?!
Jak ja mam to spłacać przez kolejne 35lat?!
#nieruchomosci #kredyt #kredythipoteczny #rpp #nbp #inflacja #stopyprocentowe
Co macie ma myśli mówiąc że to dopiero poczatek?!
Jak ja mam to spłacać przez kolejne 35lat?!
#nieruchomosci #kredyt #kredythipoteczny #rpp #nbp #inflacja #stopyprocentowe

źródło: comment_1648390197Ht3D4EkKM17hKvqWtnILd4.jpg
Pobierz
konto usunięte via Android
@Dziecko_Proboszcza czyli ona ma ratę 1530 zł a w tym 1380 zł to są odsetki hah

Treść przeznaczona dla osób powyżej 18 roku życia...
Nadchodzi zapaść na rynku kredytowym. Do wakacji kredytów będzie mniej o połowę

Osoba, którą stać było na płacenie 3 tys. zł miesięcznej raty we wrześniu 2021 r., mogła zaciągnąć kredyt nawet na 483 tys. zł. Teraz jest to już o 114 tys. zł mniej. Uwzględniając nowe wytyczne KNF, klient ten mógłby zaciągnąć kredyt o 180 tys. zł mniejszy na maksymalnie 303 tys. zł.
z- 343
- #
- #
- #
- #
- #
- #
Będzie tylko rosnąć ;)
To samo czeka nas w Polsce.
Pozdrawiam jako kredyciarz z 2019r
#nieruchomosci #kredythipoteczny #stopyprocentowe #ekonomia #gospodarka #gielda
To samo czeka nas w Polsce.
Pozdrawiam jako kredyciarz z 2019r
#nieruchomosci #kredythipoteczny #stopyprocentowe #ekonomia #gospodarka #gielda

źródło: comment_1648366745vDdFYXGDUseDR8QMGTVxcV.jpg
Pobierz
konto usunięte via Android
@Dziecko_Proboszcza właśnie ten sam błąd co z inflacją. Ludzie myślą że jak inflacja będzie spadać to ceny będą spadać. Otóż nie, dalej będą rosnąć ale w wolniejszym tempie. Popatrz na q12022. To co się będzie działo to wyhamowanie i mały spadek po czym znowu będzie rosnąć.
@giorgioflojdini ale ceny w Polsce są maksymalnie przestrzelone. Prosty przykład z mojego podwórka. Kupiłem szeregówkę w 2019 roku za 300k od dewelopera tak samo jak 13 moich sąsiadów. Mniej więcej każdy wykończył w tych 200-250k więc mamy sumę 500-550k. Dwóch sąsiadów wystawiło teraz je na sprzedaż jeden chce 968k drugi 899k. Ceny nie realne do uzyskania. Max. To 700k bo to 100-tysieczny Słupsk a nie Warszawa. Zapytałem skąd takie ceny to
Rząd obniży podatki, ale uderzy w kredytobiorców. Raty kredytu zmiażdżą...

W czwartek (25.03) premier Mateusz Morawiecki zapowiedział, że podstawowa stawka PIT (podatek od dochodów osobistych) zostanie obniżona z 17 do 12 proc. Zmiana ...
z- 48
- #
- #
- #
- #
Czesi i Węgrzy wytaczają działa!

Banki centralne przygotowują się do ostrej walki z inflacją. Węgierski MNB w tym tygodniu podniósł podstawową stopę procentową o 1% na 4,4%.
z- 10
- #
- #
- #
- #
- #

Równo rok minął od tych niesamowitych prognoz. ( ͡° ͜ʖ ͡°)
#nieruchomosci #kredythipoteczny #stopyprocentowe #ekonomia #gospodarka #gielda
#nieruchomosci #kredythipoteczny #stopyprocentowe #ekonomia #gospodarka #gielda

źródło: comment_1648203534MQyJwozYulKcxXY8rV1uf2.jpg
Pobierz


Bardzo ciekawi mnie Wasza opinia biorąc pod uwagę ostatnie dane inflacyjne GUS oraz reakcje banku centralnego na Węgrzech.
#nieruchomosci #rpp #stopyprocentowe #kredythipoteczny #gospodarka #polska
#nieruchomosci #rpp #stopyprocentowe #kredythipoteczny #gospodarka #polska
O ile punktów bazowych RPP 8 kwietnia podniesie stopy procentowe?
- 0 1.4% (3)
- 25 13.8% (29)
- 50 44.3% (93)
- 75 26.7% (56)
- 100 13.8% (29)
- 125 i więcej 0% (0)


Kolejne transfery fiskalne wymagają jeszcze wyższych stóp
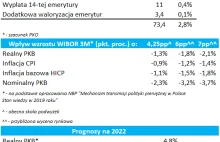
Dalsze neutralizowanie zacieśniania polityki pieniężnej przez rząd.
z- 4
- #
- #
- #
- #
- #
- #

Ekspert się wypowiedział:
"Reasumując:
- jeżeli spadkowi popytu będzie towarzyszyć spadek podaży na podobnym poziomie, ceny nieruchomości ustabilizują się
- w przypadku, gdy podaż spadnie mniej niż popyt to ceny nieruchomości powinny spaść
"Reasumując:
- jeżeli spadkowi popytu będzie towarzyszyć spadek podaży na podobnym poziomie, ceny nieruchomości ustabilizują się
- w przypadku, gdy podaż spadnie mniej niż popyt to ceny nieruchomości powinny spaść

@zuchtomek:
Cóż za błyskotliwa analiza. Pan Profesur powinien jakąś publikację do remontowanego czasopisma przygotować.
Cóż za błyskotliwa analiza. Pan Profesur powinien jakąś publikację do remontowanego czasopisma przygotować.

Taka sprawa-ING, oferta przejścia na 5 lat na oprocentowanie 6,51%. Do spłaty ok. 250k, kredyt spłacany od 1.5 roku, brany na 30 lat. Co radzicie?
#kredythipoteczny #nieruchomosci #stopyprocentowe #ekonomia
#kredythipoteczny #nieruchomosci #stopyprocentowe #ekonomia


Jak tam stało stopkowicze?? U mnie ulga, polecam ten styl życia. 6.44% przez 5 lat 乁(♥ ʖ̯♥)ㄏ wam ile udało się ugrać? Jestem ciekawy ile w kwietniu będzie wynosić stała stopa myślę że 7.50%
#kredythipoteczny #kredythipoteczny #stopyprocentowe
#kredythipoteczny #kredythipoteczny #stopyprocentowe


@Hejtel: 6,24% pekao
Treść przeznaczona dla osób powyżej 18 roku życia...
@konserwix: niby takie oczywiste, że przestrzeń do spadków byle praktycznie znikoma, a do wzrostów ogromna - a jednak sporo ludzi wolało zagrać w ruletkę
@kiedysmialemtubordo: pożyjemy, zobaczymy. Jak to powiedział Jastrząb stojący na czele jastrzębi "jak rośnie to spada, a jak spada to rośnie" ( ͡° ͜ʖ ͡°)

ING dalej trzyma się zakresu 5-10% jeśli chodzi o poziom stóp procentowych w PL:
#nieruchomosci #stopyprocentowe
#nieruchomosci #stopyprocentowe

źródło: comment_1647966196pRVJgBU73gg2bXxW2HzLeO.jpg
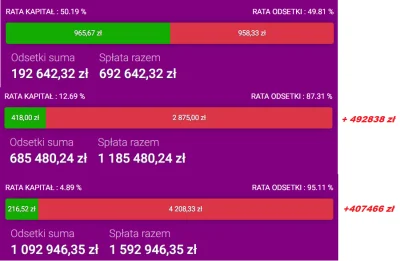
PobierzWIBOR- czym tak naprawdę jest? Czego możemy się spodziewać?
WIBOR 3M- 4.43%(+0.96%)
WIBOR 6M- 4.79% (+ 0.91%)
Taki jest jego aktualny poziom i wzrost około 1 p.p w miesiąc jest historycznie wysoki i niebezpieczny dla kredytobiorców. Zmienia się nie tylko rata, ale bardzo szybko także końcowe odsetki i ilość spłacanego kapitału. Płacimy więcej za mniej, nasze saldo jest spłacane nawet trzykrotnie wolniej. Podwyżki stóp procentowych zazwyczaj mają charakter stopniowy. Tym bardziej aktualne tempo zmian może
źródło: comment_1647951644WvRBnuY9yodM5xSbfbPIEO.jpg
Pobierz
@dobrowolskii: sprawdź sobie na podstawie ilu wykonanych faktycznych transakcji pomiędzy bankami jest wyliczony obecny WIBOR. Tak samo wcześniej banki "kupowały" franki.

Jak myślicie, opłaca się?
Aneks do umowy zmienne -> stałe.
(Chodzi o raty 1-9, marża potem nie wzrośnie do 2pp)
#kredythipoteczny #stopyprocentowe #kredyty
Aneks do umowy zmienne -> stałe.
(Chodzi o raty 1-9, marża potem nie wzrośnie do 2pp)
#kredythipoteczny #stopyprocentowe #kredyty

źródło: comment_1647875846JPayGbqNRodOKGUztDAKbN.jpg
Pobierz
Największe gołębie bankowości, tj. Credit Agricole, zmieniły projekcje stopy docelowej i załadają 5%. Czyli nie ma już nikogo kto zakładałby mniej, co oznacza, że możemy spodziewać się minimalnego oprocentowania kredytów 7-8% (wibor plus marża) w perspektywie paru miesięcy.
Powodzenia.
#nieruchomosci #gielda #finanse #banki #stopyprocentowe
Powodzenia.
#nieruchomosci #gielda #finanse #banki #stopyprocentowe



@mickpl wibor tak odjechał od stop ze aktualnie to paranoja.
@TS_X9 Zupełnie nie rozumiesz jak działa wolny rynek. Jak rośnie podaż pracowników, a popyt spada (wojna w kraju obok) to cena pracy ustali się na niższym poziomie. Przekrój pracowników z Ukraińcy to przekrój całego społeczeństwa, więc tam też będą specjaliści z Twojej branży.
I być może nie musisz się bać o pracę jako taką, ale możesz np. zacząć się bać o podwyżkę.
I być może nie musisz się bać o pracę jako taką, ale możesz np. zacząć się bać o podwyżkę.
Następnie bank A by się odwrócił o 180 stopni, zadzwonił do NBP i nie ponosząc praktycznie żadnego ryzyka inwestował co tydzień w 7-dniowe bony pieniężne. I teraz wystarczy, że