
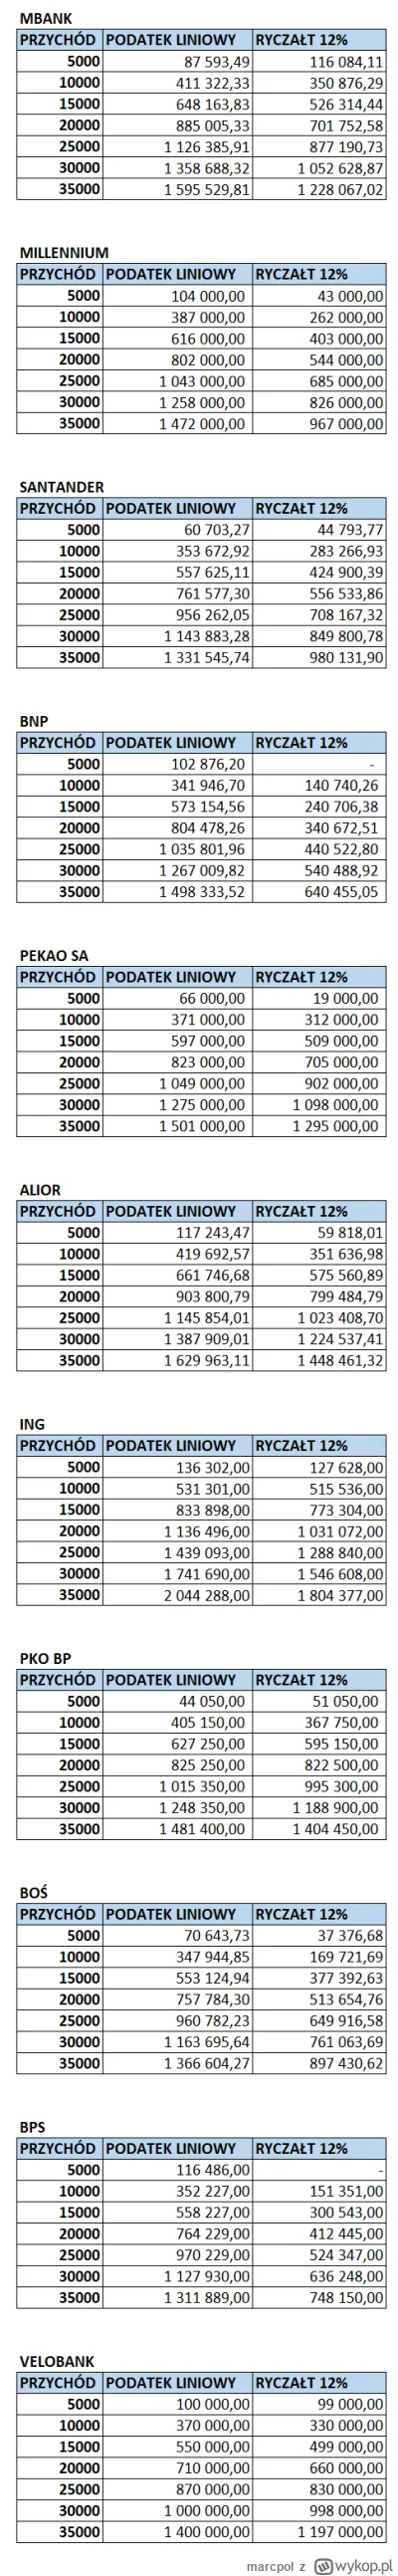
Cześć, przygotowałem kolejne porównanie zdolności kredytowej w przypadku dochodów z działalności gospodarczej rozliczanej ryczałtem ewidencjonowanym i podatkiem liniowym.
Przyjęte zostały takie same założenia jak przy poprzednich porównaniach, czyli działalność gospodarcza prowadzona w niezmienionej formie opodatkowania w roku 2022 i 2023. Założono jedną osobę w gospodarstwie domowym, 20% wkładu własnego i brak jakichkolwiek zobowiązań.
W przypadku podatku liniowego podstawą do obliczania zdolności są przychody i koszty uzyskania przychodów, banki na tej podstawie samodzielnie obliczają dochód. Założono brak kosztów prowadzenia działalności poza składką na ubezpieczenie społeczne – z tego powodu w tabeli użyłem słowa przychód zarówno przy podatku liniowym, jak i przy ryczałcie.
Przyjęty okres kredytowania to 25 lat. Obecnie przy okresie kredytowania wynoszącym 30 lat zdolność nie jest większa, wynika to z rekomendacji KNF.
Rok 2023 upłynął pod znakiem programu Bezpieczny kredyt 2%. Z uwagi na wysokie zainteresowanie programem niektóre banki słabo sobie poradziły z obsługą wniosków. Szczególnie negatywnie wypadł Pekao SA, gdzie na decyzję trzeba było czekać nawet kilka miesięcy. Po drugiej, pozytywnej stronie był mBank – decyzje były wydawane w większości przypadków w około dwa tygodnie. Część banków wyciągnęła wnioski usprawniając proces kredytowy i ulepszając systemy.
Od czasu ostatniego wpisu w bankach pojawiło się wiele zmian w zakresie kredytów hipotecznych.
Bank ING powrócił do oferowania kredytów z oprocentowaniem zmiennym, dodatkowo obecnie jest ono oparte na stawce WIRON, zamiast wcześniej stosowanej stawki WIBOR. Sprawia to, że oferta jest atrakcyjniejsza niż innych banków. Niestety, ale minimalny okres prowadzenia działalności gospodarczej został wydłużony do 24 miesięcy i wycofano akceptację jego skrócenia. Bank przestał także akceptować dochody z najmu, umów cywilnoprawnych oraz zmienił kryteria akceptacji umowy o pracę na czas określony.
Na rynku kredytów hipotecznych pojawił się bank Velo. Dostępne są tam kredyty z czasowo stałym oprocentowaniem, które po okresie 5 lat przechodzi na oprocentowanie zmienne, oparte podobnie jak w ING na stawce WIRON. Wyróżnikiem banku jest akceptacja działalności gospodarczej od 6 miesięcy nawet bez poprzedniego zatrudnienia. Warunkiem jest posiadanie umowy B2B również od 6 miesięcy.
Alior i BOŚ wydłużyły minimalny okres prowadzenia działalności gospodarczej do 24 miesięcy.
Bank Millennium zmienił sposób obliczania zdolności kredytowej na korzystniejszy w przypadku ryczałtu i posiadania umowy B2B.
W roku 2023 pojawiły się także zmiany w zakresie refinansowania. Zgodnie z wytycznymi KNF w przypadku kredytu z czasowo stałym oprocentowaniem można go refinansować tylko nowym kredytem z czasowo stałym oprocentowaniem. Nie ma możliwości zmiany na oprocentowanie zmienne.
Akceptacja świadczenia 500+ w nowej wysokości, czyli 800+ stała się właściwie standardem w bankach.
Jestem w trakcie przygotowywania kalkulatora i wpisu na temat programu Na start (Kredyt 0%). Co ciekawe, według obliczeń na podstawie podanych przez MRiT założeń w przypadku wysokich dochodów lub dużych kwot kredytu program nie daje znaczących korzyści.
Jeśli chcesz być zawołany/ zawołana do kolejnych wpisów to zaplusuj odpowiedni komentarz poniżej.
Przyjęte zostały takie same założenia jak przy poprzednich porównaniach, czyli działalność gospodarcza prowadzona w niezmienionej formie opodatkowania w roku 2022 i 2023. Założono jedną osobę w gospodarstwie domowym, 20% wkładu własnego i brak jakichkolwiek zobowiązań.
W przypadku podatku liniowego podstawą do obliczania zdolności są przychody i koszty uzyskania przychodów, banki na tej podstawie samodzielnie obliczają dochód. Założono brak kosztów prowadzenia działalności poza składką na ubezpieczenie społeczne – z tego powodu w tabeli użyłem słowa przychód zarówno przy podatku liniowym, jak i przy ryczałcie.
Przyjęty okres kredytowania to 25 lat. Obecnie przy okresie kredytowania wynoszącym 30 lat zdolność nie jest większa, wynika to z rekomendacji KNF.
Rok 2023 upłynął pod znakiem programu Bezpieczny kredyt 2%. Z uwagi na wysokie zainteresowanie programem niektóre banki słabo sobie poradziły z obsługą wniosków. Szczególnie negatywnie wypadł Pekao SA, gdzie na decyzję trzeba było czekać nawet kilka miesięcy. Po drugiej, pozytywnej stronie był mBank – decyzje były wydawane w większości przypadków w około dwa tygodnie. Część banków wyciągnęła wnioski usprawniając proces kredytowy i ulepszając systemy.
Od czasu ostatniego wpisu w bankach pojawiło się wiele zmian w zakresie kredytów hipotecznych.
Bank ING powrócił do oferowania kredytów z oprocentowaniem zmiennym, dodatkowo obecnie jest ono oparte na stawce WIRON, zamiast wcześniej stosowanej stawki WIBOR. Sprawia to, że oferta jest atrakcyjniejsza niż innych banków. Niestety, ale minimalny okres prowadzenia działalności gospodarczej został wydłużony do 24 miesięcy i wycofano akceptację jego skrócenia. Bank przestał także akceptować dochody z najmu, umów cywilnoprawnych oraz zmienił kryteria akceptacji umowy o pracę na czas określony.
Na rynku kredytów hipotecznych pojawił się bank Velo. Dostępne są tam kredyty z czasowo stałym oprocentowaniem, które po okresie 5 lat przechodzi na oprocentowanie zmienne, oparte podobnie jak w ING na stawce WIRON. Wyróżnikiem banku jest akceptacja działalności gospodarczej od 6 miesięcy nawet bez poprzedniego zatrudnienia. Warunkiem jest posiadanie umowy B2B również od 6 miesięcy.
Alior i BOŚ wydłużyły minimalny okres prowadzenia działalności gospodarczej do 24 miesięcy.
Bank Millennium zmienił sposób obliczania zdolności kredytowej na korzystniejszy w przypadku ryczałtu i posiadania umowy B2B.
W roku 2023 pojawiły się także zmiany w zakresie refinansowania. Zgodnie z wytycznymi KNF w przypadku kredytu z czasowo stałym oprocentowaniem można go refinansować tylko nowym kredytem z czasowo stałym oprocentowaniem. Nie ma możliwości zmiany na oprocentowanie zmienne.
Akceptacja świadczenia 500+ w nowej wysokości, czyli 800+ stała się właściwie standardem w bankach.
Jestem w trakcie przygotowywania kalkulatora i wpisu na temat programu Na start (Kredyt 0%). Co ciekawe, według obliczeń na podstawie podanych przez MRiT założeń w przypadku wysokich dochodów lub dużych kwot kredytu program nie daje znaczących korzyści.
Jeśli chcesz być zawołany/ zawołana do kolejnych wpisów to zaplusuj odpowiedni komentarz poniżej.
- Najlepsze
- Wszystkie komentarze


6 msc mozna przebolec na smieciowce albo OE i jeszze lepiej
@yoda-komoda: W przypadku dużych kwot kredytów czasami pojawia się problem z zabezpieczeniem, banki uznają takie nieruchomości za nietypowe i mało płynne zabezpieczenie. Dodatkowo przychody w takiej wysokości są często w walucie obcej, co ogranicza wybór banków. Jeśli potrzebujesz obliczeń swojego przypadku to możesz odezwać się na pw.
@its_over_for_chlop: Biuro mam w Warszawie i w Białymstoku, ale od lat obsługujemy klientów z całej Polski.