
Treść przeznaczona dla osób powyżej 18 roku życia...

@somskia: Długo planujesz zostać? Sam rozmyślam o podobnym wyjeździe na kilka miesięcy. Ciekawi mnie, czy miałaś problem z wynajmem mieszkania na mniej niż rok

Kolor włosów nieprzypadkowy #heheszki

@chigcht: Ale czego Ty oczekujesz? Że niby jak rozłożyć odsetki w czasie? xD To wszystko to tylko i wyłącznie matematyka. Mając oprocentowanie 10% za każde pożyczone 1000zł odsetki wynoszą 100zł rocznie.
Laska w filmie wspomina o 400k do spłaty i 2750zł odsetek. W ten sposób możesz wyliczyć jej oprocentowanie. 2750*12 wynosi 33000. Dzielisz to przez kwotę do spłaty i mnożysz razy 100% i wychodzi 8,25%. Jeśli pójdziesz o krok dalej,
Laska w filmie wspomina o 400k do spłaty i 2750zł odsetek. W ten sposób możesz wyliczyć jej oprocentowanie. 2750*12 wynosi 33000. Dzielisz to przez kwotę do spłaty i mnożysz razy 100% i wychodzi 8,25%. Jeśli pójdziesz o krok dalej,
@chigcht: Nie rozumiesz jak działa kredyt. Banki nic nie robią, ponieważ kredytobiorca ma wybór między ratami malejącymi a ratami stałymi. W przypadku rat malejących płacisz co miesiąc coraz mniejsze odsetki (ponieważ to wynika z definicji - masz mniejszy kapitał do spłaty, więc płacisz mniejsze odsetki). Gdyby miała spłacać 400k kapitału comiesięczną spłatą części kapitałowej w wysokości 500zł, musiałaby ten kredyt wziąć na 800 miesięcy, co zresztą udowodniłeś swoim wyliczeniem. Tymczasem
@Dakkar: Ale to już są inne czynniki okołokredytowe, które oczywiście są mocno na niekorzyść kredytobiorcy. Nie zmienia to absolutnie faktu, w jaki sposób działa oprocentowanie, a skokowy wzrost jest tylko i wyłącznie skutkiem nieudolnej polityki monetarnej prowadzonej przez ignorantów. Społeczeństwo do tego dorzuca swoje "3 grosze" i wybiera niekorzystne dla siebie opcje tylko i wyłącznie z niewiedzy. Mało tego - emocjami argumentują niezrozumienie tematu, bo na chłopski rozum im się

Uwolniony, 9 lat przed końcem umowy. 20 tysięcy mniej niż jakbym spłacał na aktualnych warunkach zgodnie z harmonogramem.
#kredythipoteczny
#kredythipoteczny
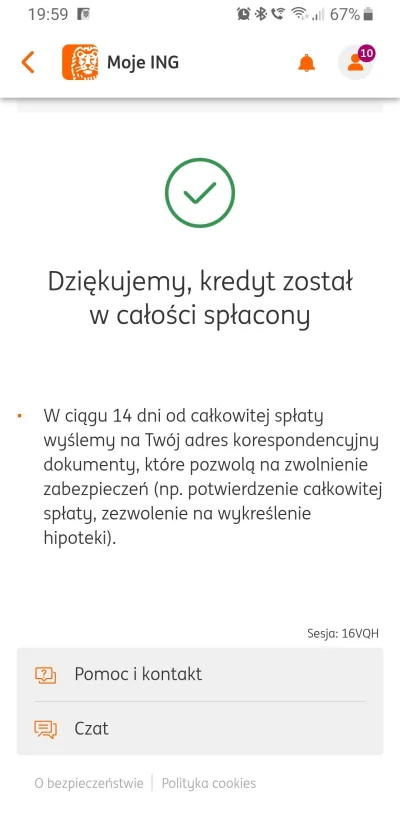
źródło: comment_1656357470Q0gO0m47yVv5le3UB4UQEh.jpg
Pobierz@JachuJach: Wzrost raty kredytu zależy tylko i wyłącznie od pozostałego kapitału do spłaty, a nie liczby pozostałych lat. Wzrasta oprocentowanie, więc więcej płacisz odsetek w racie. Im większy kapitał do spłaty, tym większa kwota odsetek do spłaty w racie. Nie ma znaczenia, czy masz to rozbite na 20 czy 200 rat - część odsetkowa w pojedynczej racie będzie taka sama.
Twoje zdanie jest ogromnym uproszczeniem zakładającym, że jeśli masz mało
Twoje zdanie jest ogromnym uproszczeniem zakładającym, że jeśli masz mało

Chce zacząć swoją przygodę z programowaniem. Nie wiem na który zdecydować się na początek. Obiło mi się o uszy, że warto uderzyć w C++, bo z niego łatwiej przestawić się na inne języki.
Jednak słyszałem, że Swift jest szybszy do nauki i szybciej znajdę w nim zatrudnienie, a tez zależy mi by jak najszybciej wejść w IT. #programowanie
Jednak słyszałem, że Swift jest szybszy do nauki i szybciej znajdę w nim zatrudnienie, a tez zależy mi by jak najszybciej wejść w IT. #programowanie
@Korda: A ja osobiście nie polecałbym C++ na start, tylko skupił się na języku wysokopoziomowym, a C++ nie jest takowym. Na początku musisz poznać podstawowe instrukcje, które występują w prawie każdym języku. C++ będzie dodatkowo zagłuszał rzeczami takimi jak przekazywanie przez wskaźnik, kopię, referencję - czy też słynny brak garbage collectora. Oczywiście, jeśli ogarniesz tę wiedzę, to w innych językach będziesz bardziej ogarniał, że często jest prościej, no ale tym

Kawasaki Z650 vs Yamaha MT-07 vs Suzuku SV650? Czemu Suzuki ma tak atrakcyjną cenę w tym zestawieniu? 31k vs 37k Kawa vs 34,5k Yamaha
#motocykle
#motocykle
@mchmjszk: Kawasaki też jest droższe o 2k względem zeszłego roku

Oficjalnie przyznaję, że ceny ofertowe na portalach z ogłoszeniami spadają. Na razie tak z 5%.
Ogłoszenia wiszą po pół roku bez rezultatu i sprzedający wreszcie zdecydowali się na obniżki.
Piszę o rynku pierwotnym i wtórnym i raczej o większych metrażach.
Niestety dotyczy to jak na razie trochę gorszych mieszkań - w gorszej lokalizacji albo bez udogodnień jak winda itp.
#nieruchomosci #budownictwo
Ogłoszenia wiszą po pół roku bez rezultatu i sprzedający wreszcie zdecydowali się na obniżki.
Piszę o rynku pierwotnym i wtórnym i raczej o większych metrażach.
Niestety dotyczy to jak na razie trochę gorszych mieszkań - w gorszej lokalizacji albo bez udogodnień jak winda itp.
#nieruchomosci #budownictwo
@Dzieciok: jakie miasto obserwujesz?
@DJ_QBC: zbierasz większy kapitał i czekasz, aż uznasz, że kredyt nie będzie aż tak drogi?
Od miesiąca obserwuję niektóre mieszkania z wtórnego w Poznaniu (lepsza/gorsza lokalizacja oraz do remontu, jak i wykończone), to ceny rzeczywiście powoli spadają. Kilka miesięcy temu sporadycznie zerkałem i sporo mieszkań cały czas wisi. Co do rynku pierwotnego - w niektórych lokalizacjach ceny się rzeczywiście zatrzymały, lista dostępnych mieszkań się
@DJ_QBC: zbierasz większy kapitał i czekasz, aż uznasz, że kredyt nie będzie aż tak drogi?
Od miesiąca obserwuję niektóre mieszkania z wtórnego w Poznaniu (lepsza/gorsza lokalizacja oraz do remontu, jak i wykończone), to ceny rzeczywiście powoli spadają. Kilka miesięcy temu sporadycznie zerkałem i sporo mieszkań cały czas wisi. Co do rynku pierwotnego - w niektórych lokalizacjach ceny się rzeczywiście zatrzymały, lista dostępnych mieszkań się

Pierwszy raz #leasing i nie potrafię się zdecydować nowe auto czy jednak jakiś 2/4 latek. Dodatkowo dochodzi kwestia leasing czy najem? Wysoki wykup czy niski? Jest ktoś w stanie coś doradzić?
Jeśli chodzi o leasing, to też istotnym czynnikiem może być, na jakich zasadach rozliczasz PIT. W zeszłym roku zdecydowałem się na wysoki wkład (mogłem sobie na to pozwolić), krótki okres spłaty i najniższy możliwy wykup. Byłem niemal pewny, że będę przechodził na ryczałt (i tak też zrobiłem).
Wysokość wykupu może zależeć od tego, co chcesz później robić z tym pojazdem.
Wysokość wykupu może zależeć od tego, co chcesz później robić z tym pojazdem.

#kredythipoteczny
śmieszą mnie wpisy w których ludzie są oburzeni, że mają ratę 4000 zł i w tym tylko 100 złoty to kapitał
mają oni na to jedno wytłumaczenie: banki to złodzieje
a co jeśli bym wam powiedział, że to nie banki was okradają, tylko...
śmieszą mnie wpisy w których ludzie są oburzeni, że mają ratę 4000 zł i w tym tylko 100 złoty to kapitał
mają oni na to jedno wytłumaczenie: banki to złodzieje
a co jeśli bym wam powiedział, że to nie banki was okradają, tylko...

źródło: comment_1655391741i5LC6rl93hQwIQiCGNa8na.jpg
Pobierz@powodzenia: Większość niestety nawet nie rozumie jednej podstawowej rzeczy - im więcej pożyczysz, tym większe są odsetki. Im wolniej oddasz, tym więcej odsetek zapłacisz. Jeśli przeciętny Kowalski bierze pożyczkę 1000zł na rok przy oprocentowaniu 10%, to musi oddać 1100 (1000 kapitału + 100zł odsetek), ale za trudne staje się zrozumienie, że jeśli zobowiązanie zwiększy się 400x, to roczne odsetki zwrastają proporcjonalnie, czyli w tym przypadku 40k odsetek.
@parowka_sojowa: co tu się stało xD To nie było zamierzone


Zauważyłem ciekawą tendencję u wykopków. Czyli śmiej się i dyskredytuj wszystko co robi ktoś komu życie potoczyło się trochę lepiej niż tobie. W przypadku kredytów gdy ktoś mówi, że jest dramat bo rata ponad 2 razy w górę na mieszkanie itp. zostaje z-----y, że jak mógł kurła tego nie przewidzieć i że jest debilem XDD i to nie tylko w tym przypadku wystarczy, że ktoś powie na wykopie że kupił sobie auto
@troglodyta_erudyta:
Po prostu oszczędzać dłużej. Większość społeczeństwa nastawiła się na "chcę tu i teraz", a tani kredyt maksymalnie do tego zachęcał. Życie na krechę, bo wszyscy tak robią. Państwo oczywiście dorzucało do pieca, by tak robić. To co się obecnie dzieje to są skutki sposobu rządzenia - a ktoś ten rząd musiał wybrać
Po prostu oszczędzać dłużej. Większość społeczeństwa nastawiła się na "chcę tu i teraz", a tani kredyt maksymalnie do tego zachęcał. Życie na krechę, bo wszyscy tak robią. Państwo oczywiście dorzucało do pieca, by tak robić. To co się obecnie dzieje to są skutki sposobu rządzenia - a ktoś ten rząd musiał wybrać
@Mjakson84:
Nie musisz mnie od samego początku obrażać, nie wnosisz w tym żadnej merytoryki. Czy ja wspomniałem o oszczędzaniu przez 15 lat?
Tak - tani kredyt wymusza ich branie, bo "tylko głupi by nie brał". Ale czy to jest zdrowe podejście? Właśnie ono wrzuciło na miny mnóstwo ludzi, którzy owczym pędem brali kredyty, gdy ich nie powinni brać, bo "pieniądz jest tani".
Nie musisz mnie od samego początku obrażać, nie wnosisz w tym żadnej merytoryki. Czy ja wspomniałem o oszczędzaniu przez 15 lat?
Tak - tani kredyt wymusza ich branie, bo "tylko głupi by nie brał". Ale czy to jest zdrowe podejście? Właśnie ono wrzuciło na miny mnóstwo ludzi, którzy owczym pędem brali kredyty, gdy ich nie powinni brać, bo "pieniądz jest tani".
źródło: comment_1656740484dLNT14jBI23fdMRvSVcFNl.jpg
PobierzJeśli weźmiesz 100k na 36 miesięcy, oprocentowanie 10%, to rata wynosi 877zł. Ale jeśli będziesz płacił 1247zł miesięcznie, to